বারবার নীতিছাড়ে ব্যাংক খাতে ঋণ না ফেরানোর সংস্কৃতি
 1 minute read
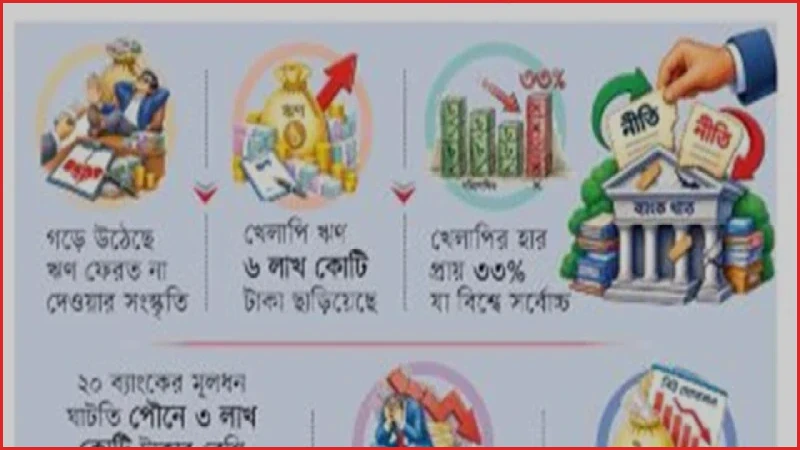
ব্যাংক থেকে ঋণ নিয়ে সময়মতো ফেরত না দেওয়ার প্রবণতা দেশে ধীরে ধীরে এক ধরনের সংস্কৃতিতে পরিণত হচ্ছে। আর এই অবস্থার মধ্যেই খেলাপি ঋণ কমানোর নামে একের পর এক নীতিগত ছাড় দেওয়া হচ্ছে। পুনঃতফসিল, পুনর্গঠন ও বিশেষ সুবিধার পরও খেলাপি ঋণ কমছে না, বরং আবার তা ৬ লাখ কোটি টাকা ছাড়িয়েছে। খেলাপি ঋণের হার উঠেছে প্রায় ৩৩ শতাংশ, যা বিশ্বের মধ্যে সর্বোচ্চ। খেলাপি ও অন্যান্য দুর্বল ঋণ মিলিয়ে দুর্দশাগ্রস্ত ঋণের পরিমাণ এখন প্রায় ১১ লাখ কোটি টাকার কাছাকাছি। এই বিপুল ঝুঁকিপূর্ণ ঋণের চাপ এখন সরাসরি পড়ছে ব্যাংকগুলোর আয়, মুনাফা ও আর্থিক সক্ষমতায়। ২০২৫ সালে দেশের ব্যাংক খাত প্রথমবারের মতো নিট লোকসানের মুখে পড়েছে। একই সময়ে অন্তত ২০টি ব্যাংক ন্যূনতম মূলধন সংরক্ষণে ব্যর্থ হয়েছে। এসব ব্যাংকের সম্মিলিত মূলধন ঘাটতির পরিমাণ পৌনে ৩ লাখ কোটি টাকারও বেশি।
অর্থনীতিবিদসহ সংশ্লিষ্টরা বলছেন, বছরের পর বছর খেলাপিদের জন্য বিশেষ সুবিধা দেওয়ায় ব্যাংকের টাকা ফেরত না দেওয়ার প্রবণতা শক্তিশালী হয়েছে। অনেক ঋণগ্রহীতার মধ্যে এমন ধারণা তৈরি হয়েছে যে, সময়মতো ঋণ পরিশোধ না করলেও শেষ পর্যন্ত কোনো না কোনো নীতিসুবিধা পাওয়া যাবে। তাদের মতে, প্রকৃত ব্যবসায়িক সংকটে থাকা ঋণগ্রহীতাদের সহায়তা অবশ্যই প্রয়োজন। কিন্তু সামর্থ্য থাকা সত্ত্বেও যারা ইচ্ছাকৃতভাবে ব্যাংকের টাকা ফেরত দেন না, তাদেরও বারবার একই ধরনের ছাড় দেওয়া হলে ঋণ পরিশোধের শৃঙ্খলা আরও দুর্বল হবে। শেষ পর্যন্ত এর বোঝা গিয়ে পড়বে ব্যাংক, আমানতকারী এবং পুরো অর্থনীতির ওপর।
চলতি সপ্তাহের শুরুতে বড় ঋণখেলাপিদের আবার বড় ধরনের ছাড় দিয়ে সার্কুলার জারি করেছে বাংলাদেশ ব্যাংক। নতুন সার্কুলার অনুযায়ী, এক হাজার কোটি টাকার বেশি খেলাপি ঋণ থাকা গ্রাহকরা ঋণ পুনঃতফসিল বা নবায়নের পর তা পরিশোধে ১৫ বছর সময় পাবেন। এর মধ্যে প্রথম দুই বছর কোনো কিস্তি দিতে হবে না। তবে এক হাজার কোটি টাকার কম ঋণখেলাপিদের জন্য তুলনামূলকভাবে কম সুযোগ রাখা হয়েছে। প্রজ্ঞাপনে বলা হয়েছে, আগের নীতিসুবিধার আওতায় খেলাপিমুক্ত হতে নতুন করে আবেদন করা যাবে। যারা আগে বাংলাদেশ ব্যাংকের নীতিসহায়তার আওতায় সুবিধা নিয়েছেন, তারাও আবার আবেদন করতে পারবেন। এর আগে খেলাপি ঋণের স্থিতির ওপর কমপক্ষে ২ শতাংশ নগদ অর্থ জমা দিয়ে ঋণ নিয়মিত করার সুযোগ দেওয়া হয়েছিল। ঋণ নিয়মিত হলে দুই বছরের গ্রেস পিরিয়ডসহ তা পরিশোধে ১০ বছর সময় পাওয়া যেত। এর আগে ঋণ তিন বা তার বেশি বার পুনঃতফসিল করা থাকলে অতিরিক্ত ১ শতাংশ অর্থ জমা দিতে হতো। এভাবে বছরের পর বছর পুনঃতফসিল, পুনর্গঠন ও বিশেষ নীতিসুবিধার আওতায় ঋণ পরিশোধের সময় বাড়িয়ে খেলাপিদের ছাড় দিচ্ছে কেন্দ্রীয় ব্যাংক। এতে ঋণ ফেরত না দেওয়ার সংস্কৃতি তৈরি হচ্ছে।
বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের (বিআইবিএম) সাবেক মহাপরিচালক ড. তৌফিক আহমেদ চৌধুরী বলেন, খেলাপি ঋণ উদ্ধারের উদ্দেশ্যে বারবার নীতিছাড় দেওয়া হলেও বাস্তবে ঋণ ফেরত আসছে না, বরং অনেক খেলাপি উল্টো উৎসাহিত হচ্ছেন। তাদের মধ্যে এই ধারণা তৈরি হয়েছে যে, যেভাবেই হোক শেষ পর্যন্ত সরকার বা নীতিনির্ধারকেরা তাদের উদ্ধারে এগিয়ে আসবেন। তার মতে, সব খেলাপিকে একইভাবে দেখা ঠিক হবে না। মোট খেলাপি ঋণকে ইচ্ছাকৃত ও অনিচ্ছাকৃত এই দুই ভাগে ভাগ করতে হবে। ব্যবসায়িক মন্দা, কাঁচামালের সংকট, জ্বালানি সমস্যা বা অন্য বাস্তব কারণে যারা সাময়িকভাবে ঋণ পরিশোধ করতে পারছেন না, তাদের সমস্যার কারণ চিহ্নিত করে সহায়তা দেওয়া যেতে পারে। কিন্তু যারা পরিকল্পিতভাবে ব্যাংকের টাকা আত্মসাৎ বা সরিয়ে নিয়েছেন, তাদের ক্ষেত্রে কঠোর প্রশাসনিক ও আইনি ব্যবস্থা নিতে হবে।
পলিসি থিঙ্ক অ্যান্ড রিসার্চের চেয়ারম্যান ও অর্থনীতি বিশ্লেষক মাজেদুল হক বলেন, স্বাধীনতার পর থেকে ব্যাংক খাত সংস্কারের জন্য একাধিক কমিশন গঠন করা হলেও অধিকাংশ সুপারিশ বাস্তবায়ন হয়নি। রাজনৈতিক সরকারগুলো ব্যাংক খাত সংস্কারের প্রতিশ্রুতি দিলেও ক্ষমতায় যাওয়ার পর সেই সংস্কার কার্যকর করার ক্ষেত্রে ধারাবাহিকতার অভাব দেখা গেছে। বিশ্বব্যাংকসহ বিভিন্ন সংস্থার সহায়তা ও অনুদান পাওয়ার পরও ব্যাংক খাতকে প্রত্যাশিত পর্যায়ে নেওয়া যায়নি। অন্যদিকে খেলাপিদের বিরুদ্ধে কার্যকর কঠোর ব্যবস্থা নেওয়ার পরিবর্তে বারবার নীতিগত ছাড় দেওয়া হচ্ছে। তার মতে, ব্যাংকের পরিচালনা পর্ষদে পেশাদারত্ব নিশ্চিত করা না গেলে ঋণ অনুমোদন ও ঝুঁকি ব্যবস্থাপনায় সঠিক সিদ্ধান্ত নেওয়া সম্ভব নয়। এ জন্য বারবার নীতিছাড় দেওয়ার পরিবর্তে ঋণ আদায়, সুশাসন, জবাবদিহি এবং ব্যাংকের পরিচালনা পর্ষদকে রাজনৈতিক প্রভাবমুক্ত করার দিকেই এখন বেশি গুরুত্ব দেওয়া প্রয়োজন।
বাংলাদেশ ব্যাংকের সর্বশেষ তথ্য অনুযায়ী, চলতি বছর জুন শেষে ব্যাংক খাতে খেলাপি ঋণের স্থিতি দাঁড়িয়েছে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা। এটি ব্যাংকগুলোর মোট বিতরণ করা ঋণের ৩২.৭৮ শতাংশ। গত ডিসেম্বর শেষে খেলাপি ঋণ ছিল ৫ লাখ ৫৭ হাজার ২১৭ কোটি টাকা। অর্থাৎ চলতি বছর প্রথম ছয় মাসেই খেলাপি ঋণ বেড়েছে প্রায় ৫০ হাজার কোটি টাকা। গত বছর সেপ্টেম্বরে খেলাপি ঋণ রেকর্ড ৬ লাখ ৪৪ হাজার ৫১৫ কোটি টাকায় উঠেছিল। পরে ব্যাপক পুনঃতফসিল সুবিধার কারণে ডিসেম্বর শেষে তা কমে আসে। কিন্তু সেই স্বস্তি দীর্ঘস্থায়ী হয়নি। তথ্য অনুযায়ী, শুধু ২০২৫ সালেই ১ লাখ ৭০ হাজার ৫০৩ কোটি টাকার ঋণ পুনঃতফসিল করা হয়। এরপরও খেলাপি ঋণের মূল সমস্যা কাটেনি।
খেলাপি ঋণের হারে বিশ্বের শীর্ষ দেশগুলোর মধ্যেও বাংলাদেশ এখন সবচেয়ে খারাপ অবস্থানে রয়েছে। তুলনামূলক চিত্রে দেখা যায়, বাংলাদেশে খেলাপি ঋণের হার ৩২.৯২ শতাংশ, যা তালিকাভুক্ত অন্য দেশগুলোর চেয়ে বেশি। চাদে এ হার ৩১.৫১ শতাংশ, ইকুয়েটোরিয়াল গিনিতে ৩০.৮ শতাংশ, আলজেরিয়ায় ২০.৬৮ শতাংশ এবং ঘানায় ১৮.১১ শতাংশ। এ ছাড়া এক সময় ৩৭ শতাংশের বেশি খেলাপির হারে শীর্ষে থাকা যুদ্ধবিধ্বস্ত ইউক্রেনের খেলাপি ঋণ কমতে কমতে ২০২৬ সালের ১ জানুয়ারি ১৩.৯২ শতাংশে নেমে এসেছে। দেশের ব্যাংক খাতে খেলাপি ঋণের লাগামহীন বৃদ্ধি যে এখন আন্তর্জাতিক পর্যায়েও বড় উদ্বেগের বিষয় হয়ে উঠেছে, এই চিত্র তারই প্রতিফলন।
ব্যাংক খাতের জন্য বড় উদ্বেগ হয়ে উঠেছে দুর্দশাগ্রস্ত ঋণ। খেলাপি ঋণ, পুনঃতফসিল এবং অবলোপনকৃত (রাইট-অফ) ঋণের সমষ্টিকে দুর্দশাগ্রস্ত ঋণ হিসেবে চিহ্নিত করা হয়। বাংলাদেশ ব্যাংকের সর্বশেষ আর্থিক স্থিতিশীলতা প্রতিবেদন অনুযায়ী, ২০২৫ সালে এ ধরনের ঋণের পরিমাণ বেড়ে দাঁড়িয়েছে ১০ লাখ ৮৭ হাজার ৫৯০ কোটি টাকা। এটি ব্যাংক খাতের মোট ঋণের ৫৯.৭৩ শতাংশ। অর্থাৎ ব্যাংক থেকে দেওয়া প্রতি ১০০ টাকা ঋণের প্রায় ৬০ টাকাই কোনো না কোনোভাবে ঝুঁকির মধ্যে রয়েছে। এক বছর আগে দুর্দশাগ্রস্ত ঋণের পরিমাণ ছিল ৭ লাখ ৫৬ হাজার ৫৫৩ কোটি টাকা। দীর্ঘদিন আড়ালে থাকা দুর্বল ও খেলাপি ঋণের প্রকৃত চিত্র সামনে আসায় ব্যাংক খাতের এই ঝুঁকি আরও স্পষ্ট হয়েছে।
খেলাপি ঋণের চাপ এখন ব্যাংকগুলোর মূলধন ভিত্তিতেও বড় আঘাত করছে। সর্বশেষ ডিসেম্বর প্রান্তিকের তথ্য অনুযায়ী, অন্তত ২০টি ব্যাংক ন্যূনতম মূলধন সংরক্ষণে ব্যর্থ হয়েছে। এসব ব্যাংকের সম্মিলিত মূলধন ঘাটতির পরিমাণ পৌনে ৩ লাখ কোটি টাকারও বেশি। ফলে পুরো ব্যাংক খাতও বড় ধরনের মূলধন ঘাটতিতে পড়েছে। এ সময়ে সার্বিক খাতে মূলধন ঘাটতি দাঁড়িয়েছে প্রায় ২ লাখ ১৭ হাজার কোটি টাকা। এক বছরের ব্যবধানে এ ঘাটতি প্রায় চারগুণ বেড়েছে। মূলধন হলো একটি ব্যাংকের আর্থিক ভিত্তির অন্যতম প্রধান মাপকাঠি। মূলধন ঘাটতিতে থাকা ব্যাংকগুলো শেয়ারহোল্ডারদের লভ্যাংশ দিতে পারে না। বিদেশি ব্যাংকের সঙ্গে লেনদেনের ক্ষেত্রেও তাদের আর্থিক সক্ষমতা নিয়ে প্রশ্ন তৈরি হতে পারে।
খেলাপি ও দুর্দশাগ্রস্ত ঋণের ব্যাপক বৃদ্ধির প্রভাব সবচেয়ে স্পষ্ট হয়েছে ব্যাংক খাতের আয়ে। বাংলাদেশ ব্যাংকের সর্বশেষ আর্থিক স্থিতিশীলতা প্রতিবেদন অনুযায়ী, ২০২৫ সালে দেশের ব্যাংক খাতে নিট লোকসান হয়েছে ১ লাখ ৩৬ হাজার ৬৬৬ কোটি টাকা। এর আগের বছর খাতটির নিট মুনাফা ছিল ১২ হাজার ১৫৮ কোটি টাকা। ২০২৫ সালে ব্যাংক খাতের নিট সুদ আয়ও ঋণাত্মক হয়ে দাঁড়িয়েছে ১২ হাজার ৫৩৭ কোটি টাকা। অর্থাৎ আমানতকারীদের যে পরিমাণ সুদ দেওয়া হয়েছে, ঋণ থেকে তার চেয়ে কম আয় এসেছে। ২০২৪ সালে যেখানে নিট সুদ আয় ছিল ২৯ হাজার ৩৯১ কোটি টাকা। সুদবহির্ভূত আয় বাড়লেও তা মূল ব্যবসার ক্ষতি সামাল দিতে পারেনি।
About the Author