খেলাপি ঋণ ও লুটপাটে রেকর্ড লোকসানের মুখে দেশের ব্যাংক খাত
 1 minute read
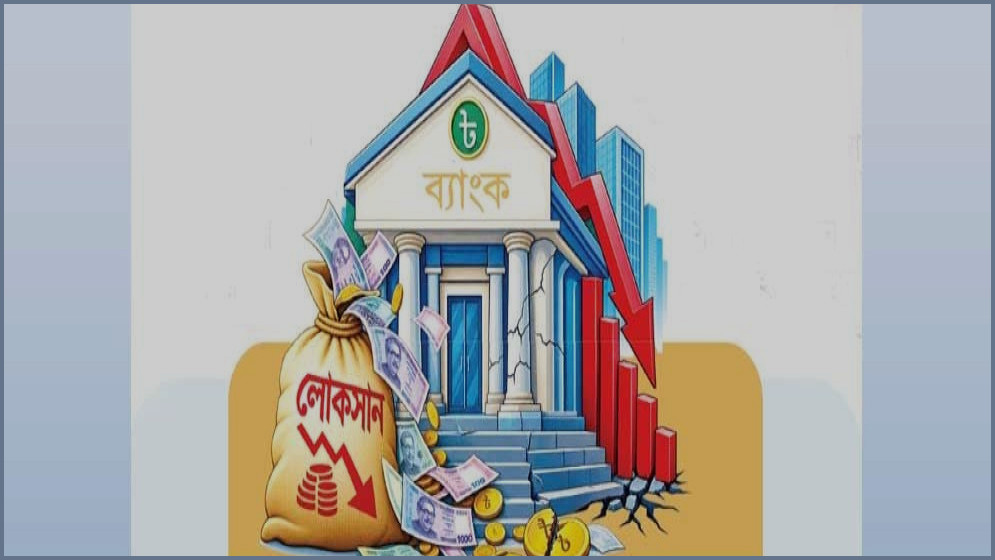
দেশের ব্যাংক খাতে চরম বিপর্যয় নেমে এসেছে। একের পর এক ঋণ জালিয়াতির ঘটনা প্রকাশ পাওয়ায় এবং এসব ঋণ খেলাপি হয়ে পড়ায় ব্যাংকগুলোর সম্পদের মান দ্রুত কমছে। একই সঙ্গে বাড়ছে ঝুঁকিপূর্ণ সম্পদের পরিমাণ এবং কমছে সার্বিক আয়। ঝুঁকিপূর্ণ সম্পদের বিপরীতে প্রয়োজনীয় প্রভিশন বা অর্থ সংরক্ষণ করতে না পারায় ব্যাংকগুলোর মূলধন দ্রুত ফুরিয়ে যাচ্ছে। সব মিলিয়ে ব্যাংকগুলোর সম্পদ ও মূলধন থেকে অর্জিত আয় কমতে কমতে এখন রেকর্ড লোকসানে ঠেকেছে। প্রতি প্রান্তিকেই এই লোকসানের হার বাড়ছে। ব্যাংক খাত পুনরুদ্ধারে কেন্দ্রীয় ব্যাংক বিভিন্ন পদক্ষেপ নিলেও তার গতি অত্যন্ত ধীর।
অথচ একটা সময় ব্যাংক খাত বেশ লাভজনক ছিল। ১৯৯০-এর দশকে ব্যাপক সংস্কার কর্মসূচি চালুর পর থেকে খাতটি ধারাবাহিকভাবে লাভের মুখ দেখতে শুরু করে, যা ২০২৪ সালের ডিসেম্বর পর্যন্ত বজায় ছিল। ২০২৪ সালের ডিসেম্বরের তথ্যানুযায়ী, ব্যাংকগুলোর বিতরণ করা ঋণ ও অন্যান্য সম্পদ থেকে আয়ের হার (আরওএ) ছিল ০.৪৩ শতাংশ। অর্থাৎ প্রতি ১০০ টাকার সম্পদের বিপরীতে আয় ছিল ৪৩ পয়সা। একই সময়ে মূলধনের বিপরীতে আয়ের হার (আরওই) ছিল ৮.৭০ শতাংশ, অর্থাৎ ১০০ টাকা মূলধনের বিপরীতে আয় ছিল ৮ টাকা ৭০ পয়সা। এর আগে ২০১০ সালের ডিসেম্বরে সম্পদ থেকে আয়ের হার ছিল ১ টাকা ৭৮ পয়সা এবং মূলধন থেকে আয়ের হার ছিল ৮ টাকা ৯ পয়সা।
আওয়ামী লীগ সরকারের আমলে ব্যাংক খাতে নজিরবিহীন লুটপাটের কারণে খেলাপি ঋণ হু হু করে বাড়তে থাকে, যা ব্যাংকগুলোর আয় কমিয়ে দেয়। ২০২৪ সালের ৫ আগস্ট রাজনৈতিক পটপরিবর্তনের পর আগে আড়াল করে রাখা খেলাপি ঋণের প্রকৃত তথ্য সামনে আসতে শুরু করে। ওই বছরের ডিসেম্বরেই খেলাপি ঋণ বেড়ে দাঁড়ায় ৩ লাখ ৪৬ হাজার কোটি টাকায় এবং প্রভিশন ঘাটতি ১ লাখ কোটি টাকা ছাড়িয়ে যায়। এরপর ২০২৫ সালের মার্চে খেলাপি ঋণ এক লাফে ১ লাখ ৮২ হাজার কোটি টাকা ছাড়ায় এবং প্রভিশন ঘাটতি দাঁড়ায় ২৬ হাজার ৫৮৫ কোটি টাকায়। মুনাফা কমে যাওয়ায় অধিকাংশ ব্যাংক প্রভিশন খাতে প্রয়োজনীয় অর্থ রাখতে ব্যর্থ হয় এবং দীর্ঘ সময় পর পুরো ব্যাংক খাত লোকসানের মুখে পড়ে।
যদিও কোনো কোনো ব্যাংক আলাদাভাবে লাভে ছিল, তবে গড় হিসাবে পুরো খাতটি লোকসানি হয়ে পড়ে। ২০২৫ সালের মার্চে সম্পদের বিপরীতে ব্যাংকগুলোর লোকসান ছিল ০.১৮ শতাংশ (১০০ টাকায় ১৮ পয়সা) এবং মূলধনের বিপরীতে লোকসান ছিল ৩.৯৯ শতাংশ (১০০ টাকায় ৩ টাকা ৯৯ পয়সা)। এরপর থেকে লোকসানের হার ক্রমশ বেড়েছে। ২০২৫ সালের জুনে সম্পদ ও মূলধনের বিপরীতে লোকসান বেড়ে দাঁড়ায় যথাক্রমে ০.৫৮ শতাংশ ও ১৬.১১ শতাংশে। একই বছরের সেপ্টেম্বরে সম্পদ থেকে লোকসান ০.৫৪ শতাংশ এবং মূলধন থেকে লোকসান ১৫.১ শতাংশে দাঁড়ায়।
গত বছরের ডিসেম্বরে এসে ব্যাংক খাতের লোকসান সব সূচকেই ভয়াবহ রূপ নেয়। এ সময় সম্পদ থেকে লোকসানের হার দাঁড়ায় ৪.৮১ শতাংশে, অর্থাৎ প্রতি ১০০ টাকার সম্পদে লোকসান হয় ৪ টাকা ৮১ পয়সা। আর মূলধনের বিপরীতে লোকসান এক লাফে বেড়ে দাঁড়ায় ২৪৩.৯০ শতাংশ। অর্থাৎ ১০০ টাকা মূলধনের বিপরীতে লোকসান হয় ২৪৩ টাকা ৯০ পয়সা। খেলাপি ঋণের ভারে ব্যাংকগুলোর মূলধন পুরোপুরি ক্ষয় হয়ে যাওয়ায় বড় ধরনের মূলধন ঘাটতি দেখা দেয়। এর আগে ব্যাংক খাতে কখনই এত বিশাল লোকসান দেখা যায়নি, যার পরিমাণ টাকার অঙ্কে দেড় লাখ কোটি টাকা ছাড়িয়ে গেছে। ২০২৫ সালের ডিসেম্বরে ব্যাংক খাতে খেলাপি ঋণ বেড়ে দাঁড়ায় ৫ লাখ ৫৭ হাজার কোটি টাকা এবং প্রভিশন ঘাটতি ১ লাখ ৯১ হাজার কোটি টাকা ছাড়িয়ে যায়।
ব্যাংকগুলোর আয়ের প্রধান উৎস হলো ঋণের সুদ ও অন্যান্য খাতের সম্পদ, আর মূলধন থেকে আসে সামান্য অংশ। ফলে সম্পদ থেকে আয় কমলে সার্বিক আয়ে বড় ধস নামে। গত বছরের ডিসেম্বর পর্যন্ত দেশি ব্যাংকগুলো বিশাল লোকসান গুনলেও বিদেশি ব্যাংকগুলো লাভজনক অবস্থানে ছিল। তাদের খেলাপি ঋণের পরিমাণও কম। সবচেয়ে বড় লোকসানের মুখে পড়েছে বেসরকারি খাতের ব্যাংকগুলো, কারণ বিগত আওয়ামী লীগ সরকারের আমলে এসব ব্যাংকেই সবচেয়ে বেশি লুটপাট চালানো হয়েছিল।
পরিসংখ্যান অনুযায়ী, গত বছরের ডিসেম্বর পর্যন্ত বেসরকারি খাতের ব্যাংকগুলো সম্পদের বিপরীতে গড়ে ৬.৯২ শতাংশ লোকসান দিয়েছে। একই সময়ে সরকারি খাতের বাণিজ্যিক ব্যাংকগুলো ০.৩২ শতাংশ এবং সরকারি বিশেষায়িত ব্যাংকগুলো ২.৮০ শতাংশ লোকসান দিয়েছে। বিপরীতে বিদেশি ব্যাংকগুলো সম্পদ থেকে ৩.৮৪ শতাংশ লাভ করেছে। মূলধনের বিপরীতে বেসরকারি ব্যাংকগুলো ১৮৪.১৩ শতাংশ, সরকারি বাণিজ্যিক ব্যাংকগুলো ১৩.২৭ শতাংশ এবং সরকারি বিশেষায়িত ব্যাংকগুলো ৬.২০ শতাংশ লোকসান গুনেছে, যেখানে বিদেশি ব্যাংকগুলো ১৬.২০ শতাংশ মুনাফা অর্জন করেছে।
গত বছরের ডিসেম্বরে খেলাপি ঋণ বেড়ে ২ লাখ ১৫ হাজার কোটি টাকা এবং প্রভিশন ঘাটতি ১ লাখ কোটি টাকা ছাড়িয়ে যাওয়ার পাশাপাশি ব্যাংকগুলোতে তীব্র মূলধন ঘাটতি দেখা দেয়, যার অর্থ গড় হিসাবে ব্যাংকগুলোতে কোনো মূলধনই অবশিষ্ট নেই। সর্বশেষ মার্চে খেলাপি ঋণ আরও বেড়ে ৬ লাখ ৪৫ হাজার কোটি টাকা ছাড়িয়েছে এবং প্রভিশন ঘাটতি ১ লাখ ৩০ হাজার কোটি টাকা অতিক্রম করেছে।
গত বছরের ডিসেম্বর পর্যন্ত বেসরকারি খাতের ব্যাংকগুলো সম্পদের বিপরীতে গড়ে লোকসান দিয়েছে ৬ দশমিক ৯২ শতাংশ। একই সময়ে সরকারি খাতের বাণিজ্যিক ব্যাংক দশমিক ৩২ শতাংশ এবং সরকারি খাতের বিশেষায়িত ব্যাংকগুলো ২ দশমিক ৮০ শতাংশ লোকসান দিয়েছে। বিদেশি ব্যাংকগুলো লাভ করেছে ৩ দশমিক ৮৪ শতাংশ। মূলধনের বিপরীতে আলোচ্য সময়ে বেসরকারি খাতের ব্যাংকগুলো ১৮৪ দশমিক ১৩ শতাংশ, সরকারি বাণিজ্যিক ব্যাংকগুলো ১৩ দশমিক ২৭ শতাংশ এবং সরকারি বিশেষায়িত ব্যাংকগুলো ৬ দশমিক ২০ শতাংশ লোকসান দিয়েছে। বিদেশি ব্যাংকগুলো একই সময়ে মুনাফা করেছে ১৬ দশমিক ২০ শতাংশ।
About the Author